
O Banco Central divulgou, na última quarta-feira (16), o Índice de Atividade Econômica do Banco Central (IBC-Br) de julho, que mostrou um recuo de 0,2% na economia brasileira. O indicador é considerado uma prévia do PIB e a queda foi puxada por uma variação para baixo do setor agropecuário (-1,2%).
Os dados também indicam uma diminuição na variação do trimestre (maio a julho). De acordo com o Banco Central, houve uma queda de 0,3% na comparação com o período anterior (fevereiro a abril). Nessa mesma janela de análise, a agropecuária teve um recuo de 0,6%, sendo o pior desempenho entre os setores da indústria e de serviços.
Diferentemente do indicador do PIB feito pelo Instituto Brasileiro de Geografia e Estatística (IBGE), o IBC-Br tem um conjunto menor de análises, mas traz um retrato mais rápido. Conforme o próprio Banco Central, ele “ajuda a entender o ‘agora’ da atividade econômica”, além de ajudar na tomada de decisões, como a taxa básica de juros.
Queda em momento de incertezas na renegociação das dívidas
O quadro apresentado pelo indicador do Banco Central ocorre em meio à execução da Medida Provisória 1.376/2026, que trata da renegociação das dívidas rurais. A iniciativa não tem cumprido o seu papel e entidades representativas têm apontado problemas.
Em uma carta aberta divulgada na última semana, a Frente Parlamentar da Agropecuária (FPA) manifestou preocupação com a implementação da MP. O documento lista uma série de obstáculos que os produtores têm vivenciado no momento de buscar as linhas de repactuação.
“Entre os principais entraves estão a exigência de laudos agronômicos para a comprovação de perdas passadas, custos adicionais, a revisão de garantias, a cobrança de entrada de produtores que já não possuem capacidade financeira e restrições que podem comprometer o acesso ao crédito para a próxima safra”, indicou a bancada.
Conforme o último levantamento divulgado pelo Banco Central, a carteira de crédito rural atingiu, em julho, R$ 881,7 bilhões. Desse montante, cerca de 23,5% (R$ 207,4 bilhões) correspondem a operações consideradas problemáticas — em atraso, inadimplentes, prorrogadas ou renegociadas. Somente a inadimplência alcançou R$ 45,8 bilhões, o maior nível das últimas safras.
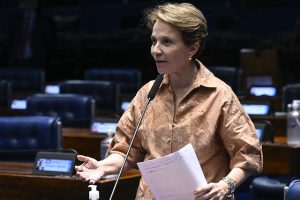 A vice-presidente da FPA, senadora Tereza Cristina (PP-MS), classifica o momento como uma crise e chama de “tempestade perfeita” a conjuntura de fatores que vêm pressionando o setor.
“Hoje o agro, apesar de toda a pujança, de puxar o PIB brasileiro, vive um momento muito difícil. As fábricas de máquinas agrícolas não estão vendendo, os produtores não estão conseguindo comprar os fertilizantes pelo preço. E nós temos aí um problema dos juros que são altíssimos. Então isso leva a um problema de crédito. Muitos produtores inadimplentes e muitos pedindo recuperação judicial. Além disso, nós plantamos a safra com o dólar a R$ 6 e hoje o dólar está a R$ 5,20. Então isso também traz um prejuízo, já que a nossa produção é vinculada, também, ao dólar”, disse.
Endividamento acelera necessidade de avanços no Seguro Rural
A senadora também afirma que uma forma de evitar esse quadro grave no setor é um Seguro Rural mais robusto. “É o instrumento que pode trazer mais tranquilidade para o produtor”, pontuou.
Apesar disso, o indicativo para 2027 não traz alívio. Como mostrado pela Agência FPA, a proposta orçamentária do ano que vem encaminhada pelo governo federal prevê um montante de R$ 1,2 bilhão para o Programa de Subvenção ao Prêmio do Seguro Rural (PSR). Porém, mais de 70% dos recursos não estão garantidos, dependendo de aprovação complementar ou de uma arrecadação extra.
Caso esse arranjo orçamentário se confirme, será o terceiro ano seguido de incertezas sobre o PSR. Isso porque, em 2025, apenas R$ 581 milhões de R$ 1,06 bilhão foram executados. Neste ano, bloqueios e cortes deixaram disponíveis para o programa R$ 473,8 milhões de uma previsão inicial de R$ 1,01 bilhão.
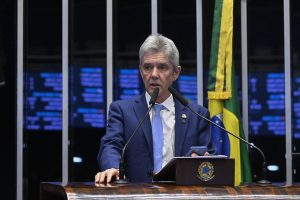 O efeito mais sensível é uma baixa adesão à proteção, o que gera um ciclo vicioso, como produtores vêm relatando. O também vice-presidente da FPA, senador Jaime Bagattoli (PL-RO), disse que uma cobertura maior poderia diminuir a verba para subvenção do crédito e lembrou do papel do seguro em outros países.
“No Brasil, no ano de 2025, menos de 3,5% de toda a área plantada tinha Seguro Rural. Nos Estados Unidos, são 90%, sem falar de um seguro garantidor de preço que eles têm. Então, quer dizer, eles estão anos-luz à nossa frente”, comentou.
Uma solução encaminhada pela FPA foi o Projeto de Lei 2.951/2024. A proposta moderniza e dá novas bases para o Seguro Rural no Brasil, por exemplo, com a operacionalização do Fundo de Catástrofes. A matéria foi aprovada no Senado no último esforço concentrado e aguarda sanção presidencial para virar lei.
Leia mais:
“Estamos fugindo da contratação”: o que tem levado o produtor a evitar Seguro Rural?